序章
一、宏觀經濟
1、全球制造業擴張加速,復蘇動能增強
2、電子信息制造業快速增長,效益穩定
3、半導體銷售保持強勁,累計超萬億美元
二、芯片交期趨勢
1、整體芯片交期趨勢
2、重點芯片供應商交期一覽
三、訂單及庫存情況
四、半導體供應鏈
1、半導體上游廠商
(1)硅晶圓/設備
(2)原廠
(3)晶圓代工
(4)封裝測試
2、分銷商
3、系統集成
4、終端應用
(1)消費電子
(2)新能源汽車
(3)工控
(4)光伏
(5)儲能
(6)數據中心
(7)通信
(8)醫療器械
五、分銷與采購機遇及風險
1、機遇
2、風險
六、小結
免責聲明
序章

一、宏觀經濟
1、全球制造業擴張加速,復蘇動能增強
9月,全球制造業PMI回升至53.0,創55個月新高。AI算力鏈驅動下以中日韓為代表的東亞半導體經濟帶表現最為強勁,歐盟地區實現四年多來首次全員擴張,但美國成本壓力重新積聚、法國擴張勢頭放緩,全球制造業復蘇的均衡性仍有待觀察。
圖表?1:全球主要經濟體制造業PMI

資料來源:國家統計局、芯八哥整理
2、電子信息制造業效益高增,投資上升
2026年1-7月,中國電子信息制造業生產保持快速增長,出口增速穩步上升,行業效益大幅增長,投資增勢明顯,行業整體發展態勢良好。
圖表?2:最新中國電子信息制造業運行情況
 資料來源:工信部
3、半導體銷售保持強勁,累計超萬億美元
根據SIA最新數據,8月全球半導體市場銷售額達1597.4億美元,同比增長144.3%,連續第18個月實現環比增長,1-8月累計銷售額超1萬億美元。
區域市場方面,美洲市場同比增長180.9%,中國市場同比增長131.3%,亞太地區、日本和歐洲銷售額分別為143.0%、62.3%、98.5%,美洲、亞太地區及中國市場推動全球半導體產業持續擴張。
圖表?3:最新全球半導體行業銷售額及增速

資料來源:SIA、芯八哥整理
從集成電路產量看,8月全球與中國集成電路產量分別約1356、529億塊,中國產能規模持續擴張。
圖表?4:最新全球及中國集成電路產量及增速

資料來源:國家統計局、CSIA、SIA、芯八哥整理
進出口方面,8月中國集成電路貿易保持強勁,出口增速超130%,產品結構向高附加值方向持續升級。
圖表 5:最新中國集成電路進出口金額及增速

資料來源:工信部、CCD、芯八哥整理
從資本市場指數來看,AI需求強勁與宏觀預期改善下,9月費城半導體指數(SOX)上升11.9%;受資金面、政策預期等因素影響,中國半導體(SW)業指數下滑6.3%。
圖表?6:費城及申萬半導體指數走勢

資料來源:Wind
更多詳情,請參閱所附報告:
]]>序章
一、8月宏觀經濟
1、全球制造業增速邊際放緩,分化加劇
2、電子信息制造業效益穩定,出口加速
3、半導體銷售持續增長,凸顯需求韌性
二、8月芯片交期趨勢
1、整體芯片交期趨勢
2、重點芯片供應商交期一覽
三、8月訂單及庫存情況
四、8月半導體供應鏈
1、半導體上游廠商
(1)硅晶圓/設備
(2)原廠
(3)晶圓代工
(4)封裝測試
2、分銷商
3、系統集成
4、終端應用
(1)消費電子
(2)新能源汽車
(3)工控
(4)光伏
(5)儲能
(6)數據中心
(7)通信
(8)醫療器械
五、分銷與采購機遇及風險
1、機遇
2、風險
六、小結
免責聲明
序章

一、8月宏觀經濟
1、全球制造業有所回暖,邊際改善持續
8月,全球制造業PMI回升至52.3,連續第13個月位于榮枯線上方,產出、新訂單、就業三項指標同步改善。日本(55.1)與德國(54.1)領漲,美國(53.2)制造業回落但服務業創52個月新高,中國(49.8)連續5個月收縮但邊際改善,歐洲內部德國復蘇強勁,AI算力鏈成全球制造業回暖的核心驅動力。
圖表?1:全球主要經濟體制造業PMI

資料來源:國家統計局、芯八哥整理
2、電子信息制造業效益高增,投資上升
2026年1-7月,中國電子信息制造業生產保持快速增長,出口增速穩步上升,行業效益大幅增長,投資增勢明顯,行業整體發展態勢良好。
圖表?2:最新中國電子信息制造業運行情況
 資料來源:工信部
3、半導體銷售延續高增,再創歷史記錄
根據SIA最新數據,7月全球半導體市場銷售額達1468.0億美元,同比增長135.1%,連續第17個月實現環比增長,僅前7個月累計額創下有史以來最高年度記錄。
區域市場方面,美洲市場同比增長171.3%,中國市場同比增長123.6%,亞太地區、日本和歐洲銷售額分別為134.9%、50.8%、85.2%,美洲、亞太地區及中國市場引領全球市場增長。
圖表?3:最新全球半導體行業銷售額及增速

資料來源:SIA、芯八哥整理
從集成電路產量看,7月全球與中國集成電路產量分別超1355、529億塊。
圖表?4:最新全球及中國集成電路產量及增速

資料來源:國家統計局、CSIA、SIA、芯八哥整理
進出口方面,7月中國集成電路貿易保持強勁,出口增速連續3個月超111%。
圖表?5:最新中國集成電路進出口金額及增速

資料來源:工信部、CCD、芯八哥整理
從資本市場指數來看,受AI算力需求與財報季業績驗證驅動,費城半導體指數(SOX)上升0.9%,中國半導體(SW)業指數上升15.7%。
圖表?6:費城及申萬半導體指數走勢

資料來源:Wind
更多詳情,請參閱所附報告
]]>序章
一、7月宏觀經濟
1、全球制造業增速邊際放緩,分化加劇
2、電子信息制造業效益穩定,出口加速
3、半導體銷售持續增長,凸顯需求韌性
二、7月芯片交期趨勢
1、整體芯片交期趨勢
2、重點芯片供應商交期一覽
三、7月訂單及庫存情況
四、7月半導體供應鏈
1、半導體上游廠商
(1)硅晶圓/設備
(2)原廠
(3)晶圓代工
(4)封裝測試
2、分銷商
3、系統集成
4、終端應用
(1)消費電子
(2)新能源汽車
(3)工控
(4)光伏
(5)儲能
(6)數據中心
(7)通信
(8)醫療器械
五、分銷與采購機遇及風險
1、機遇
2、風險
六、小結
免責聲明
序章

一、7月宏觀經濟
1、全球制造業增速邊際放緩,分化加劇
7月,全球制造業PMI較上月微幅回落,連續擴張但增速邊際放緩,主要經濟體景氣分化加劇。全球工業品貿易總量持續收縮,但結構性亮點突出,AI產業鏈相關產品成為機電產品出口增量的核心支撐。其中,日本制造業PMI達54.5,連續七個月擴張,新訂單增速創逾五年最快。
綜合來看,全球制造業正處于“擴張延續但動能趨弱、區域分化加劇、外部風險累積”的復雜階段。
圖表?1:7月全球主要經濟體制造業PMI

資料來源:國家統計局、芯八哥整理
2、電子信息制造業效益穩定,出口加速
2026年1-6月,中國子信息制造業生產繼續加快,出口穩定向好,效益保持增勢,投資平穩增長,行業整體發展態勢良好。
圖表?2:最新中國電子信息制造業運行情況

資料來源:工信部
3、半導體銷售持續增長,凸顯需求韌性
根據SIA最新數據,6月全球半導體市場銷售額達1344.5億美元,同比增長123.6%,連續第16個月實現環比遞增。2026Q2銷售額達4033.0億美元,同比增長35.1%。
區域市場方面,美洲市場同比增長160.9%,中國市場同比增長112.8%,亞太地區、日本和歐洲銷售額分別為124.4%、39.0%、75.2%,美洲、亞太地區及中國市場強勁銷售持續推動市場增長。
圖表?3:最新全球半導體行業銷售額及增速

資料來源:SIA、芯八哥整理
從集成電路產量看,6月全球與中國集成電路產量分別超1348、516億塊。其中,上半年中國總產量2798億塊,同比增長23.1%,日均產量超15億塊,創歷史新高。
圖表?4:最新全球及中國集成電路產量及增速

資料來源:國家統計局、CSIA、SIA、芯八哥整理
進出口方面,6月中國集成電路貿易保持強勁增長,出口增速連續3個月超100%。
圖表?5:最新中國集成電路進出口金額及增速
資料來源:工信部、CCD、芯八哥整理
從資本市場指數來看,受交易和情緒層面集中出清,疊加地緣政治等利空沖擊,7月費城半導體指數(SOX)下跌15.3%,中國半導體(SW)業指數下跌34.1%。
圖表?6:7月費城及申萬半導體指數走勢
資料來源:Wind
更多詳情,請參閱所附報告
]]>序章
一、宏觀經濟與半導體貿易
1、宏觀經濟分析
(1)全球制造業延續擴張區間,分化加劇
(2)電子信息制造業效益上升,出口良好
(3)終端應用需求結構性分化,庫存上升
2、半導體市場分析
(1)半導體量價再創紀錄,周期加速上行
(2)半導體貿易持續繁榮,出口增速領跑
(3)半導體指數共振上行,均創歷史新高
3、芯片交期及價格分析
(1)交期及價格趨勢
(2)供應商交期匯總
4、廠商訂單及庫存分析
二、半導體供應鏈
1、半導體上游廠商
(1)設備/硅晶圓:量價齊升明顯
(2)原廠:接近歷史峰值
(3)晶圓代工:營收和利潤雙增
(4)封裝測試:利潤回調
2、分銷商:業績暴增
3、系統集成:增收不增利
4、終端應用
(1)消費電子:漲價推升營收
(2)新能源汽車:利潤微薄
(3)工控:競爭加劇
(4)光伏:虧損延續
(5)儲能:庫存隱憂浮現
(6)數據中心:利潤爆發
(7)通信:利潤下跌加劇
(8)醫療器械:需求穩定
三、分銷與采購機遇及風險
1、機遇
2、風險
四、小結
免責聲明
序章

一、宏觀經濟與半導體貿易
1、宏觀經濟分析
(1)全球制造業延續擴張區間,分化加劇
2026Q2,全球制造業整體保持在擴張區間,呈現"先揚后抑、分化加劇"特征。4月各主要經濟體全面擴張,5-6月開始美國、韓國及歐盟等多數經濟體動能明顯減弱。全球制造業在AI需求與補庫存支撐下維持高景氣度,但新出口訂單持續走弱、主動去庫存周期開啟等信號已開始壓制擴張動能,各經濟體分化加劇。
展望2026Q3,全球制造業或面臨從"補庫驅動的假性復蘇"向"需求驅動的真實考驗"過渡的壓力,需重點關注外需走弱、地緣沖突反復及貿易政策不確定性對產業鏈的沖擊。
圖表 1:2026Q2全球主要經濟體制造業PMI

資料來源:國家統計局、芯八哥整理
(2)電子信息制造業效益上升,出口良好
2025年1-5月,中國電子信息制造業生產增長較快,出口穩中有進,效益顯著提升,投資增速加快,行業整體發展態勢良好。
圖表 2:最新中國電子信息制造業運行情況

資料來源:工信部
(3)終端應用需求結構性分化,庫存上升
根據最新數據,數據中心、儲能表現最為亮眼,光伏與通信則持續承壓,盈利端分化加劇。
具體營收增速看,AI算力基礎設施建設進入加速兌現期,數據中心增速領跑所有細分領域。
圖表 3:最新各終端應用廠商平均營收增速

資料來源:Wind、芯八哥整理
凈利潤方面,儲能、消費電子盈利能力顯著修復,光伏虧損收窄。
圖表 4:最新各終端應用廠商平均凈利潤增速

資料來源:Wind、芯八哥整理
庫存走勢看,幾乎所有領域庫存均環比上升,在景氣上行期屬主動補庫。
圖表 5:最新各終端應用廠商平均庫存走勢

資料來源:Wind、芯八哥整理
更多詳情,請參閱所附報告
]]>序章
一、6月宏觀經濟
1、全球制造業延續擴張,復蘇動能放緩
2、電子信息制造業效益提升,增長較快
3、半導體銷售周期上行,延續強勁增長
二、6月芯片交期趨勢
1、整體芯片交期趨勢
2、重點芯片供應商交期一覽
三、6月訂單及庫存情況
四、6月半導體供應鏈
1、半導體上游廠商
(1)硅晶圓/設備
(2)原廠
(3)晶圓代工
(4)封裝測試
2、分銷商
3、系統集成
4、終端應用
(1)消費電子
(2)新能源汽車
(3)工控
(4)光伏
(5)儲能
(6)數據中心
(7)通信
(8)醫療器械
五、分銷與采購機遇及風險
1、機遇
2、風險
六、小結
免責聲明
序章

一、6月宏觀經濟
1、全球制造業延續擴張,復蘇動能放緩
6月,全球制造業PMI仍處于擴張區間,但復蘇動能正在減弱。主要經濟體均處于擴張區間,但工業品貿易總量持續收縮,市場從增量擴張進入存量競爭階段。值得關注的是,全球企業被動補庫周期逆轉,主動去庫存周期正式開啟。此外,中東局勢仍存在反復,供應鏈中斷風險并未完全消除。
圖表?1:5月全球主要經濟體制造業PMI

資料來源:國家統計局、芯八哥整理
2、電子信息制造業效益提升,增長較快
2026年1-5月,中國電子信息制造業生產增長較快,出口穩中有進,效益顯著提升,投資增速加快,行業整體發展態勢良好。
圖表?2:最新中國電子信息制造業運行情況

資料來源:工信部
3、半導體銷售周期上行,延續強勁增長
根據SIA最新數據,5月全球半導體市場銷售額達1206.1億美元,同比增長104.1%,連續第15個月實現環比遞增。
區域市場方面,美洲市場同比增長132.2%,中國市場同比增長88.8%,亞太地區、日本和歐洲銷售額分別為118.9%、23.8%、60.7%,美洲、亞太地區及中國市場持續引領全球半導體周期上行。
圖表?3:最新全球半導體行業銷售額及增速

資料來源:SIA、芯八哥整理
從集成電路產量看,5月全球與中國集成電路產量分別超1344、495億塊,保持增長態勢。
圖表?4:最新全球及中國集成電路產量及增速

資料來源:國家統計局、CSIA、SIA、芯八哥整理
進出口方面,5月中國集成電路貿易保持高增,出口增速連續兩個月超100%。
圖表?5:最新中國集成電路進出口金額及增速

資料來源:工信部、CCD、芯八哥整理
從資本市場指數來看,6月費城半導體指數(SOX)上升9.9%,26Q2累計漲幅超81%,創1994年指數設立以來最強季度表現,AI基礎設施投資持續加碼;中國半導體(SW)業指數上升44.6%,上半年累計漲幅超105%,半導體市場高景氣需求刺激明顯。
圖表?6:6月費城及申萬半導體指數走勢

資料來源:Wind
更多詳情,請參閱所附報告
]]>序章
一、5月宏觀經濟
1、全球制造業景氣延續,保持穩中有增
2、電子信息制造業效益提升,態勢良好
3、半導體銷售保持強勁,中美引領增長
二、5月芯片交期趨勢
1、整體芯片交期趨勢
2、重點芯片供應商交期一覽
三、5月訂單及庫存情況
四、5月半導體供應鏈
1、半導體上游廠商
(1)硅晶圓/設備
(2)原廠
(3)晶圓代工
(4)封裝測試
2、分銷商
3、系統集成
4、終端應用
(1)消費電子
(2)新能源汽車
(3)工控
(4)光伏
(5)儲能
(6)數據中心
(7)通信
(8)醫療器械
五、分銷與采購機遇及風險
1、機遇
2、風險
六、小結
免責聲明
序章

一、5月宏觀經濟
1、全球制造業持穩運行,延續高景氣度
5月,全球制造業PMI穩定運行,景氣度溫和擴張。除法國受中東沖突等因素影響再次跌破榮枯線外,包括中國、德國、美國、日本及韓國均保持擴張趨勢。整體看,AI相關需求及補庫存支撐了市場景氣度,但地緣沖突引發的成本與供應鏈壓力仍是主要風險。
圖表?1:5月全球主要經濟體制造業PMI

資料來源:國家統計局、芯八哥整理
2、電子信息制造業出口上升,態勢良好
2026年1-4月,中國電子信息制造業生產保持快速增長,出口增速穩步上升,行業效益顯著改善,行業呈現良好發展態勢。
圖表?2:最新中國電子信息制造業運行情況

資料來源:工信部
3、半導體銷售創記錄,今年增至1.5萬億
根據SIA最新數據,4月全球半導體市場銷售額達1104.8億美元,同比增長93.9%,創歷史新高。同時,WSTS預計2026年全球半導體市場銷售額達1.5萬億美元,主要得益于Al基礎設施相關需求強勁。
區域市場方面,美洲市場同比增長115.8%,中國市場同比增長78.6%,日本和歐洲銷售額分別為15.6%、54.7%,中美市場持續引領全球半導體周期上行。
圖表?3:最新全球半導體行業銷售額及增速

資料來源:SIA、芯八哥整理
從集成電路產量看,4月全球與中國集成電路產量分別超1340、481億塊,延續上升態勢。
圖表?4:最新全球及中國集成電路產量及增速

資料來源:國家統計局、CSIA、SIA、芯八哥整理
進出口方面,4月中國集成電路貿易保持高增,出口增速創歷史新高超100%。
圖表?5:最新中國集成電路進出口金額及增速

資料來源:工信部、CCD、芯八哥整理
從資本市場指數來看,5月費城半導體指數(SOX)上升11.8%,主要受AI需求爆發及頭部廠商業績超預期驅動;中國半導體(SW)業指數上升12.5%,政策強刺激、華為技術突破及國產存儲提速等催化明顯。
圖表?6:5月費城及申萬半導體指數走勢

資料來源:Wind
更多詳情,請參閱所附報告
]]>序章
一、4月宏觀經濟
1、全球制造業景氣延續,保持穩中有增
2、電子信息制造業效益提升,態勢良好
3、半導體銷售保持強勁,中美引領增長
二、4月芯片交期趨勢
1、整體芯片交期趨勢
2、重點芯片供應商交期一覽
三、4月訂單及庫存情況
四、3月半導體供應鏈
1、半導體上游廠商
(1)硅晶圓/設備
(2)原廠
(3)晶圓代工
(4)封裝測試
2、分銷商
3、系統集成
4、終端應用
(1)消費電子
(2)新能源汽車
(3)工控
(4)光伏
(5)儲能
(6)數據中心
(7)通信
(8)醫療器械
五、分銷與采購機遇及風險
1、機遇
2、風險
六、小結
免責聲明
序章

一、4月宏觀經濟
1、全球制造業景氣延續,保持穩中有增
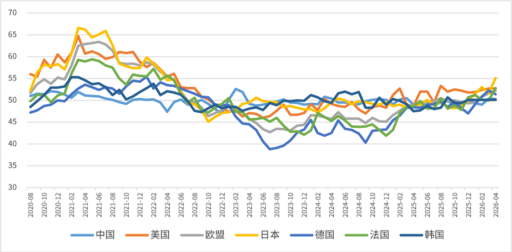
4月,全球制造業PMI保持穩中有增,景氣周期延續。包括中國、歐盟、美國、日本及韓國均在榮枯線之上,經濟穩定回升向好可期。值得關注的是,中東局勢等外部環境影響持續,大宗商品市場波動運行,不確定性仍在。
圖表 1:4月全球主要經濟體制造業PMI
資料來源:國家統計局、芯八哥整理
2、電子信息制造業效益改善,出口良好
2026年一季度,中國電子信息制造業生產快速增長,出口持續回升,效益大幅提升,投資增速加快,行業整體發展態勢良好。
圖表 2:最新中國電子信息制造業運行情況

資料來源:工信部
3、半導體銷售保持強勁,中美引領增長
根據SIA最新數據,3月全球半導體市場銷售額達995.2億美元,同比增長79.2%,連續3個月平均增速超62%。2026Q1銷售額達2985.0億美元,同比增長25.0%,半導體市場需求強勁。
區域市場方面,美洲市場同比增長83.1%,中國市場同比增長74.8%,日本和歐洲銷售額分別為7.4%、46.5%,中美市場引領全球半導體周期上行。
圖表 3:最新全球半導體行業銷售額及增速

資料來源:SIA、芯八哥整理
從集成電路產量看,3月全球與中國集成電路產量分別超1329、475億塊,保持上升態勢。
圖表 4:最新全球及中國集成電路產量及增速

資料來源:國家統計局、CSIA、SIA、芯八哥整理
進出口方面,3月中國集成電路貿易保持高增,進出口同比分別超54%、85%。
圖表 5:最新中國集成電路進出口金額及增速

資料來源:工信部、CCD、芯八哥整理
從資本市場指數來看,4月費城半導體指數(SOX)上升34.2%,中國半導體(SW)業指數上升24.4%。外部行情聯動及頭部企業業績改善,推動指數上行。
圖表 6:4月費城及申萬半導體指數走勢

資料來源:Wind
更多詳情,請參閱所附報告
]]>序章
一、3月宏觀經濟
1、全球制造業景氣上升,經濟回升向好
2、電子信息制造業效益改善,出口良好
3、半導體銷售延續強勁,亞太市場驅動
二、3月芯片交期趨勢
1、整體芯片交期趨勢
2、重點芯片供應商交期一覽
三、3月訂單及庫存情況
四、3月半導體供應鏈
1、半導體上游廠商
(1)硅晶圓/設備
(2)原廠
(3)晶圓代工
(4)封裝測試
2、分銷商
3、系統集成
4、終端應用
(1)消費電子
(2)新能源汽車
(3)工控
(4)光伏
(5)儲能
(6)數據中心
(7)通信
(8)醫療器械
五、分銷與采購機遇及風險
1、機遇
2、風險
六、小結
免責聲明
序章

一、3月宏觀經濟
1、全球制造業景氣上升,經濟回升向好
3月,全球制造業PMI保持溫和擴張,整體向好明顯。包括中國、歐盟、美國、日本及韓國均在榮枯線之上。其中,歐元區3月制造業PMI 躍升至51.6, 連續2個月回調,恢復態勢有向好轉變的跡象。
圖表 1:3月全球主要經濟體制造業PMI

資料來源:國家統計局、芯八哥整理
2、電子信息制造業效益改善,出口良好
2025年2月,中國電子信息制造業生產快速增長,出口恢復向好,效益顯著改善,投資增速加快,行業整體發展態勢良好。
圖表 2:最新中國電子信息制造業運行情況

資料來源:工信部
3、半導體銷售延續強勁,亞太市場驅動
根據SIA最新數據,2月全球半導體市場銷售額達887.8億美元,同比增長61.8%,連續8個月增速超20%。
區域市場方面,美洲市場同比增長59.2%,中國為代表的亞太地區同比增長93.5%,日本和歐洲銷售額分別為-0.3%、42.3%,SIA預計今年市場將延續高增長態勢。
圖表 3:最新全球半導體行業銷售額及增速

資料來源:SIA、芯八哥整理
從集成電路產量看,2月中國集成電路累計超815億塊,與全球產能保持上升態勢。
圖表 4:最新全球及中國集成電路產量及增速

資料來源:國家統計局、CSIA、SIA、芯八哥整理
進出口方面,2月中國集成電路貿易保持高增,近2個月進出口分別超40%、72%。
圖表 5:最新中國集成電路進出口金額及增速

資料來源:工信部、CCD、芯八哥整理
從資本市場指數來看,3月費城半導體指數(SOX)下跌6.7%,中國半導體(SW)業指數下跌13.2%,資本市場相受地緣政治影響波動較大。
圖表 6:3月費城及申萬半導體指數走勢

資料來源:Wind
更多詳情,請參閱所附報告
]]>序章
一、2月宏觀經濟
1、全球制造業保持擴張,不確定性存在
2、電子信息制造業穩定增長,態勢良好
3、半導體銷售強勁,中國為首市場樂觀
二、2月芯片交期趨勢
1、整體芯片交期趨勢
2、重點芯片供應商交期一覽
三、2月訂單及庫存情況
四、2月半導體供應鏈
1、半導體上游廠商
(1)硅晶圓/設備
(2)原廠
(3)晶圓代工
(4)封裝測試
2、分銷商
3、系統集成
4、終端應用
(1)消費電子
(2)新能源汽車
(3)工控
(4)光伏
(5)儲能
(6)數據中心
(7)通信
(8)醫療器械
五、分銷與采購機遇及風險
1、機遇
2、風險
六、小結
免責聲明
序章

一、2月宏觀經濟
1、全球制造業保持擴張,不確定性存在
2月,全球制造業PMI延續溫和擴張,歐洲回升明顯。除中國外,歐盟、美國、日本及韓國均在榮枯線之上。其中,歐元區2月制造業PMI 躍升至50.8, 創44個月新高,德國制造業表現成為關鍵推動力。
展望全年,恢復態勢有向好跡象,但中東地區持續升級的地緣政治風險,或加劇復蘇不確定性。
圖表 1:2月全球主要經濟體制造業PMI

資料來源:國家統計局、芯八哥整理
2、電子信息制造業穩定增長,態勢良好
2025年1月,中國電子信息制造業生產穩定增長,效益穩步向好,出口和投資穩定,行業整體發展態勢良好。
圖表 2:最新中國電子信息制造業運行情況

資料來源:工信部
3、半導體銷售強勁,中國為首市場樂觀
根據SIA最新數據,1月全球半導體市場銷售額達802.4億美元,同比增長46.1%,連續7個月增速超20%。
區域市場方面,美洲市場同比增長34.9%,中國為代表的亞太地區同比增長47.0%,日本和歐洲銷售額分別為-6.2%、26.1%,SIA預計中國等亞太市場是今年主要增長推動力。
圖表 3:最新全球半導體行業銷售額及增速

資料來源:SIA、芯八哥整理
從集成電路產量看,1月全球及中國集成電路產量分別超1300億塊、480億塊,產能持續上升。
圖表 4:最新全球及中國集成電路產量及增速

資料來源:國家統計局、CSIA、SIA、芯八哥整理
進出口方面,1月中國集成電路出口保持高增,近13個月均速超25%。
圖表 5:最新中國集成電路進出口金額及增速

資料來源:工信部、CCD、芯八哥整理
從資本市場指數來看,2月費城半導體指數(SOX)下跌0.4%,中國半導體(SW)業指數微漲4.4%,資本市場相對穩定,景氣度較高。
圖表 6:2月費城及申萬半導體指數走勢

資料來源:Wind
更多詳情,請參閱所附報告
]]>序章
一、1月宏觀經濟
1、全球制造業溫和擴張,市場需求承壓
2、電子信息制造業投資下跌,出口穩定
3、半導體銷售額強勁,中美是增長核心
二、1月芯片交期趨勢
1、整體芯片交期趨勢
2、重點芯片供應商交期一覽
三、1月訂單及庫存情況
四、1月半導體供應鏈
1、半導體上游廠商
(1)硅晶圓/設備
(2)原廠
(3)晶圓代工
(4)封裝測試
2、分銷商
3、系統集成
4、終端應用
(1)消費電子
(2)新能源汽車
(3)工控
(4)光伏
(5)儲能
(6)數據中心
(7)通信
(8)醫療器械
五、分銷與采購機遇及風險
1、機遇
2、風險
六、小結
免責聲明
序章

一、1月宏觀經濟
1、全球制造業溫和擴張,市場需求承壓
1月,全球制造業PMI保持溫和擴張,但市場需求承壓運行。美國、日本、韓國保持持續增長,中國、歐盟等處于榮枯線之下,受季節性因素和外部影響需求小幅回落。
圖表 1:1月全球主要經濟體制造業PMI

資料來源:國家統計局、芯八哥整理
2、電子信息制造業投資下跌,出口穩定
2025年,中國電子信息制造業生產快速增長,出口同比持平,效益穩步向好,投資持續下滑,行業整體發展態勢良好。
圖表 2:最新中國電子信息制造業運行情況

資料來源:工信部
3、半導體銷售額強勁,中美是增長核心
根據WSTS最新數據,2025年全球半導體市場銷售額達7722.4億美元,同比增長22.5%。
區域市場方面,亞太和美洲地區引領市場增長。美洲市場同比增長29.1%;中國為代表的亞太地區同比增長24.9%,日本和歐洲銷售額分別為-4.1%、9.6%。
圖表 3:最新全球半導體行業銷售額及增速

資料來源:SIA、芯八哥整理
從集成電路產量看,12月全球及中國集成電路產量分別為1322億塊、481億塊,保持穩定上升。
圖表 4:最新全球及中國集成電路產量及增速

資料來源:國家統計局、CSIA、SIA、芯八哥整理
進出口方面,12月中國集成電路出口延續高增,近一年均速約27%。
圖表 5:最新中國集成電路進出口金額及增速

資料來源:工信部、CCD、芯八哥整理
從資本市場指數來看,1月費城半導體指數(SOX)下跌3.9%,中國半導體(SW)業指數微漲1.1%,資本市場相對穩定,景氣度較高。
圖表 6:1月費城及申萬半導體指數走勢

資料來源:Wind
更多詳情,請參閱所附報告
]]>